Die Mehrwertsteuer bleibt auch in diesem Jahr ein dynamisches Themenfeld. Neue Praxisfestlegungen, aktuelle Gerichtsentscheide und anstehende Gesetzesänderungen können die Beurteilung bestehender Sachverhalte beeinflussen. Ein Überblick über ausgewählte Entwicklungen zeigt, wo sich eine vertiefte Prüfung empfiehlt.
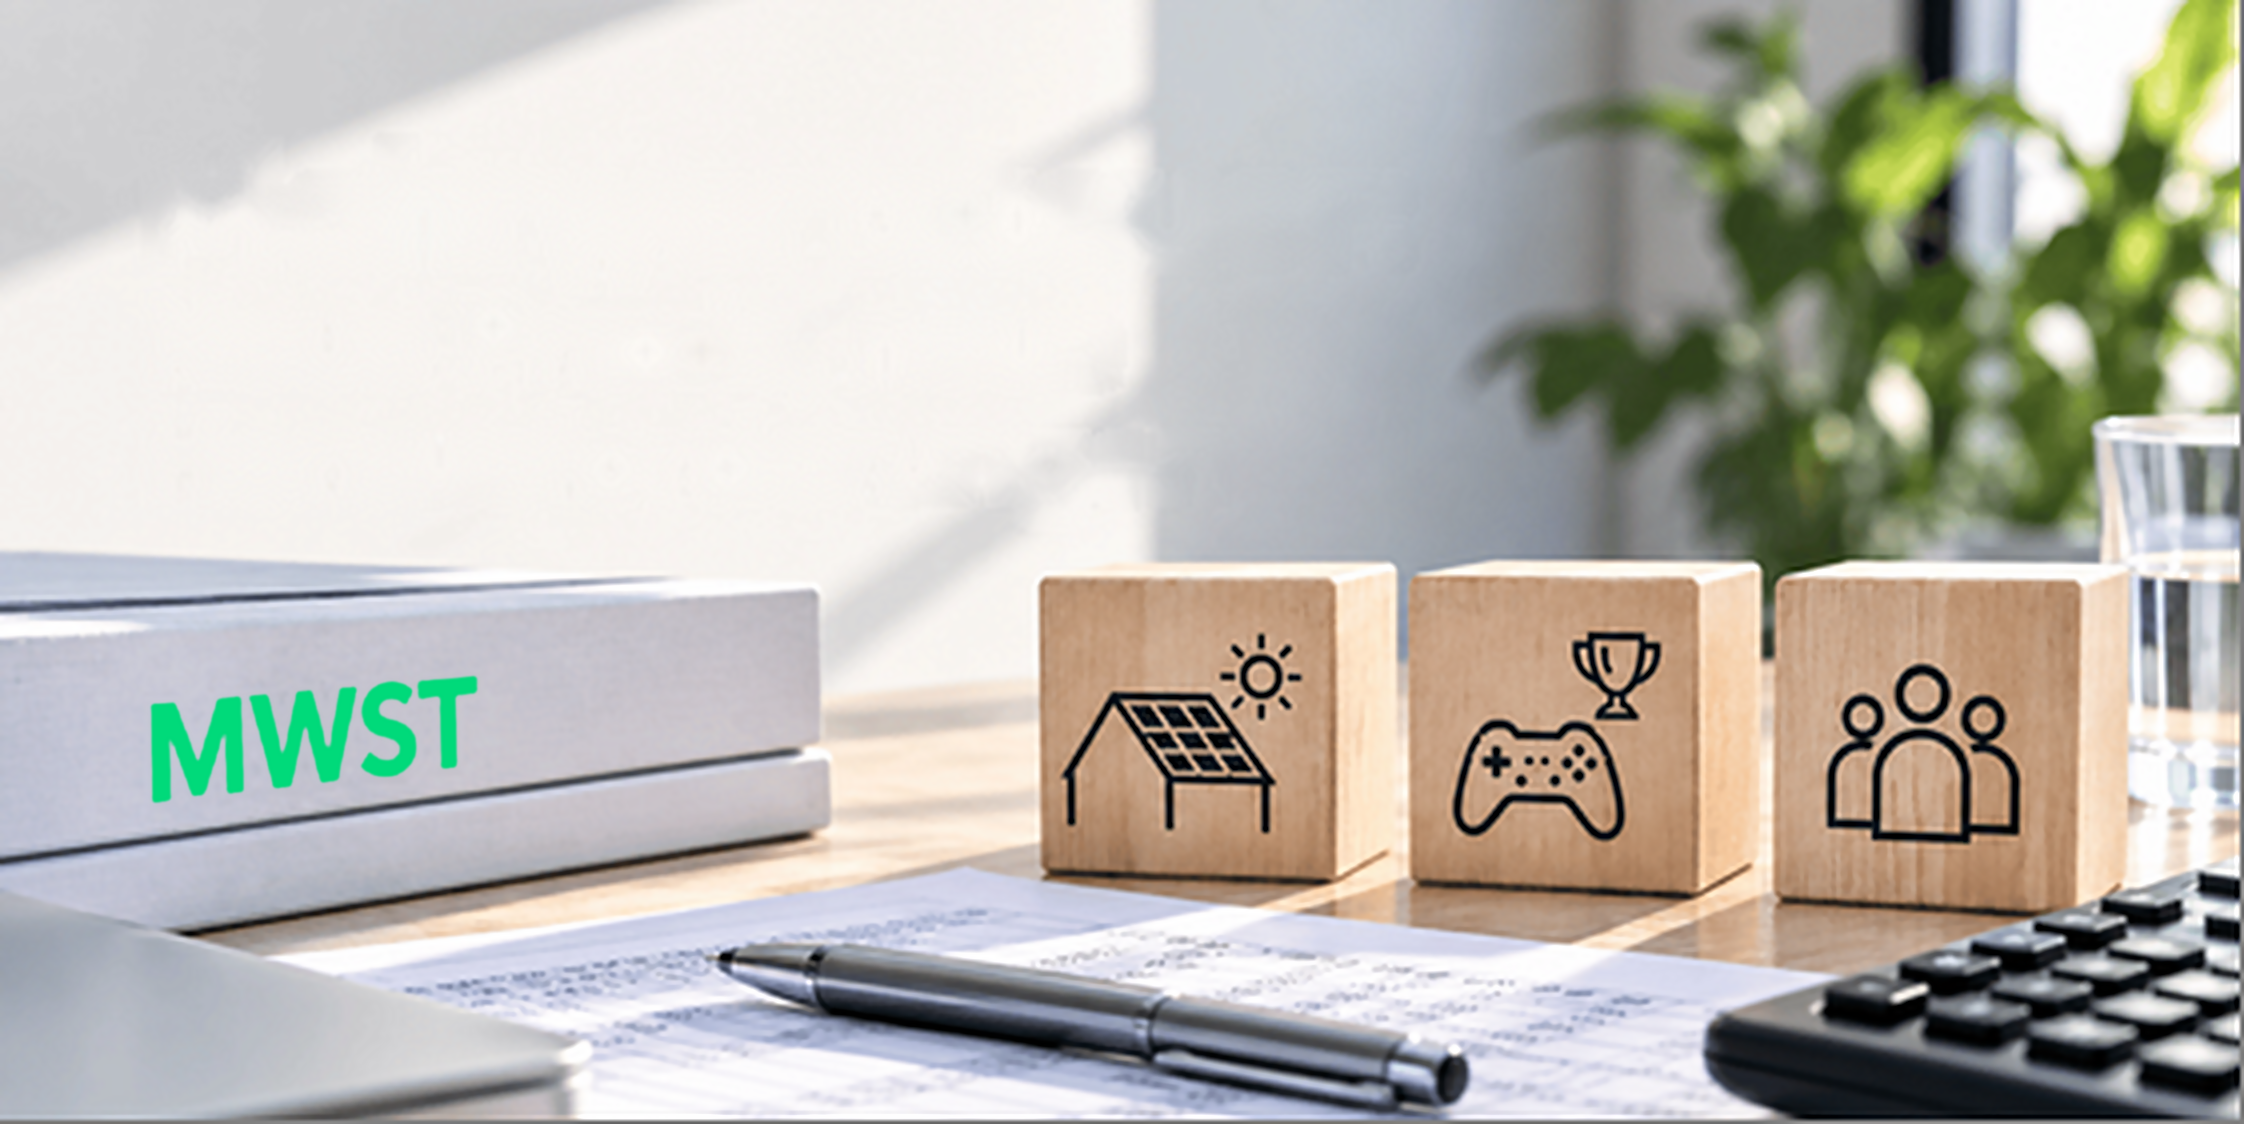
Die aktuellen Entwicklungen betreffen unterschiedliche Bereiche. Ein Beispiel ist der Zusammenschluss zum Eigenverbrauch (ZEV). Bei der Nutzung von Solarstrom durch Stockwerk- und Miteigentümergemeinschaften ist für die mehrwertsteuerliche Beurteilung insbesondere massgebend, wer gegenüber wem welche Leistung erbringt. Während der Eigenverbrauch keinen steuerbaren Umsatz darstellt, kann die Lieferung von Strom an Dritte zu einer anderen Beurteilung führen. Klar geregelte Leistungsverhältnisse gewinnen damit an Bedeutung.
Neue Abgrenzungsfragen stellen sich auch beim E-Sport. Gemäss aktuellem Praxisentwurf gilt E-Sport nicht als Sport im Sinne des MWSTG. Dies wirkt sich auf die mehrwertsteuerliche Behandlung von Eintritten, Startgeldern und Preisgeldern aus. Bei Online-, Vor-Ort- und hybriden Veranstaltungen rückt zudem die Bestimmung des Leistungsortes in den Fokus.
Weiterhin anspruchsvoll bleibt die mehrwertsteuerliche Behandlung von Vereinen. Bei Mitgliederbeiträgen ist zu unterscheiden, ob ein von der Steuer ausgenommenes Leistungsverhältnis vorliegt oder ob die Beiträge als Nicht-Entgelt zu qualifizieren sind. Diese Qualifikation kann Auswirkungen auf die Steuerpflicht und den Vorsteuerabzug haben. Auch die Rechtsprechung zu Sportveranstaltungen, Nenngeldern und Tombolas verdeutlicht, dass die tatsächlichen Leistungsverhältnisse sorgfältig zu analysieren sind.
Praktische Bedeutung haben zudem der Beginn der Steuerpflicht bei der Inlandsteuer und bei der Bezugsteuer sowie Konstellationen, in denen das Entgelt von einer Drittperson stammt. Aktuelle Entscheide zu Einkaufsgenossenschaften, Retrozessionen und Bestandespflegekommissionen zeigen, wie entscheidend die korrekte Einordnung der Leistungs- und Zahlungsbeziehungen sein kann.
Parallel dazu entwickelt sich das rechtliche Umfeld weiter. Die nächste Teilrevision des MWSTG sieht unter anderem Änderungen bei der Plattformbesteuerung elektronischer Dienstleistungen und bei Leistungskombinationen vor. Hinzu kommen politische Vorhaben zur künftigen Höhe der Mehrwertsteuersätze.
Schliesslich liefert auch die Rechtsprechung wichtige Orientierungspunkte. Die Abgrenzung zwischen Handel und Herstellung oder zwischen privater Vermögensverwaltung und unternehmerischer Tätigkeit zeigt exemplarisch, dass bei der MWST häufig die Gesamtwürdigung des konkreten Sachverhalts den Ausschlag gibt.
Für die Jahresabschlussplanung ergeben sich daraus konkrete Herausforderungen: Bestehende Leistungsverhältnisse sind kritisch zu überprüfen, neue Praxisfestlegungen und Gerichtsentscheide auf ihre Auswirkungen zu beurteilen und mögliche Änderungen bei Steuerpflicht, Steuerbemessung und Vorsteuerabzug rechtzeitig zu berücksichtigen. Wer diese Entwicklungen frühzeitig erkennt, kann Risiken reduzieren und Gestaltungsspielräume nutzen.


 Teilen